Simples Nacional Híbrido: vantagens, riscos e prazos para 2027
A Reforma Tributária trouxe uma decisão importante para micro e pequenas empresas: permanecer com o IBS e a CBS dentro do Simples Nacional ou optar pela apuração desses tributos pelo regime regular, mantendo os demais tributos abrangidos pelo Simples no DAS. Essa segunda alternativa ficou conhecida como Simples Nacional Híbrido.
A escolha pode aumentar a competitividade de negócios que vendem para outras empresas, mas também exige atenção à carga tributária e aos custos de gestão. O prazo de opção para o primeiro semestre de 2027 termina em 30 de outubro de 2026.
O que é o Simples Nacional Híbrido?
No Simples Nacional tradicional, os tributos abrangidos pelo regime são recolhidos por meio do Documento de Arrecadação do Simples Nacional (DAS). Na modalidade híbrida, a empresa optante pelo Simples Nacional passa a apurar e recolher IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) conforme as regras do regime regular, separadamente do DAS. Os demais tributos abrangidos pelo regime simplificado continuam sujeitos às regras pertinentes ao Simples.
A principal vantagem para quem vende a outras empresas (B2B)
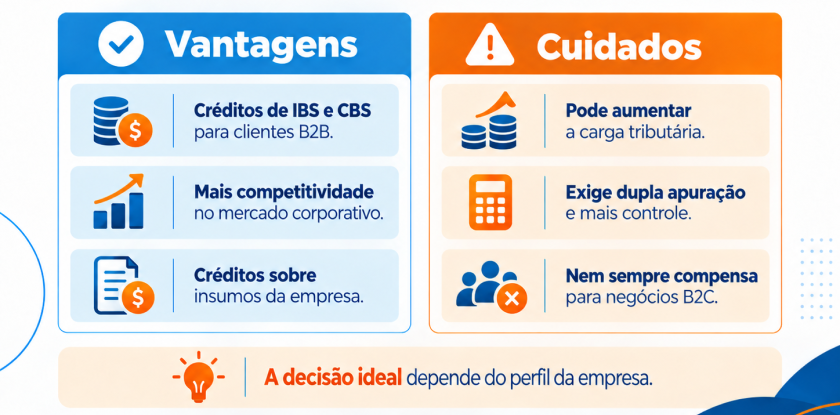
Um fornecedor pode ser mais competitivo quando seu cliente empresarial consegue aproveitar créditos de IBS e CBS nas compras realizadas, respeitados os requisitos legais. Se a empresa fornecedora recolhe IBS e CBS dentro do Simples tradicional, o adquirente sujeito ao regime regular pode ter direito a créditos limitados aos valores desses tributos devidos na operação dentro do Simples. No regime híbrido, a operação segue as regras regulares de incidência e creditamento, o que pode permitir créditos mais relevantes para o cliente.
Importante: não se trata de crédito automático ou irrestrito. O aproveitamento depende da natureza da operação, da documentação fiscal e das condições previstas na legislação.
A empresa também pode aproveitar créditos nas próprias compras
Ao recolher IBS e CBS pelo regime regular, a empresa poderá, quando permitido pela lei, aproveitar créditos relativos a determinadas aquisições. Isso pode incluir mercadorias para revenda, matérias-primas, serviços e outros insumos ou bens necessários à atividade. A quantidade efetivamente aproveitável depende das operações e dos requisitos legais aplicáveis.
Quais são os riscos do Simples Híbrido?
Carga tributária maior: o valor de IBS e CBS apurado pelo regime regular pode superar a vantagem dos créditos disponíveis.
Folha de pagamento: salários, por si sós, não geram créditos de IBS e CBS; isso merece atenção especial em atividades intensivas em mão de obra.
Mais controles: a empresa precisará acompanhar a apuração regular de IBS/CBS e o recolhimento dos demais tributos do Simples, com possíveis adaptações de sistemas e rotinas fiscais.
Negócios B2C: quem vende principalmente ao consumidor final tende a ter menor benefício comercial relacionado aos créditos do cliente, mas ainda deve simular seus próprios créditos e custos antes de decidir.
Também é necessário acompanhar os mecanismos operacionais da Reforma Tributária, inclusive a implantação do split payment, conforme as regras e o cronograma aplicáveis.
Quem deve estudar essa alternativa?
Empresas industriais, distribuidoras, fornecedoras de produtos e prestadoras de serviços com clientela empresarial podem ter motivos comerciais para avaliar o regime híbrido. Mesmo nesses segmentos, não existe uma resposta única: é essencial comparar os dois modelos com base em faturamento, margens, volume de compras, créditos aproveitáveis e perfil dos clientes.
Quais são os prazos de escolha para 2027?
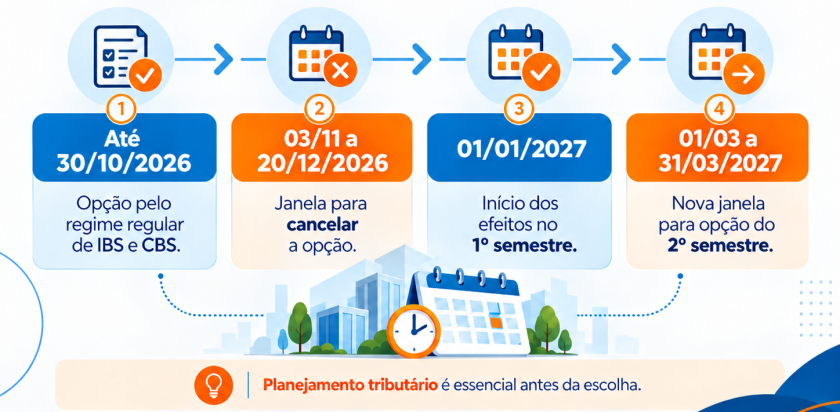
Segundo comunicado da Receita Federal publicado em 29 de setembro de 2026, as empresas já optantes pelo Simples Nacional podem escolher o regime regular de IBS e CBS para o período de janeiro a junho de 2027 até 30 de outubro de 2026. Essa escolha produzirá efeitos a partir de 1º de janeiro de 2027.
Até 30/10/2026: prazo para optar pelo regime regular do IBS e da CBS para o primeiro semestre de 2027.
De 03/11 a 20/12/2026: período previsto para cancelar essa opção.
De 01/03 a 31/03/2027: janela prevista para opção relativa ao segundo semestre de 2027, com efeitos a partir de 1º de julho.
Esses procedimentos são diferentes da solicitação para ingressar ou retornar ao próprio Simples Nacional. Também devem ser observadas condições legais específicas que podem restringir a saída do regime regular, como determinadas situações de ressarcimento de créditos.
Devo optar agora para não perder a oportunidade?
Algumas empresas consideram aderir preventivamente e, se necessário, cancelar a escolha dentro do prazo. Mas a existência de uma janela de cancelamento não substitui o planejamento. O mais seguro é simular a tributação no Simples tradicional e no híbrido, identificar os créditos efetivamente disponíveis, avaliar o impacto nos clientes e considerar o custo operacional da nova apuração.
A decisão mais vantajosa não é necessariamente aquela que gera mais créditos, mas a que oferece o melhor resultado econômico para o negócio.
Conte com a NTW Recife Contabilidade
A Reforma Tributária exige atenção à tributação, à precificação e à competitividade de cada empresa. Antes de escolher o Simples Nacional Híbrido, procure orientação contábil para estudar os impactos na sua realidade.
Quer entender qual regime faz mais sentido para sua empresa? Converse com a equipe da NTW Recife Contabilidade.
Fontes oficiais